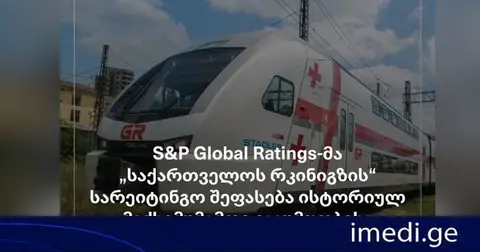
S&P Global-მა საქართველოს რკინიგზის რეიტინგის პერსპექტივა სტაბილურიდან პოზიტიურამდე გააუმჯობესა
საერთაშორისო სააგენტო S&P Global Ratings-მა საქართველოს რკინიგზის საკრედიტო რეიტინგის პერსპექტივა „სტაბილურიდან“ „პოზიტიურამდე“ გააუმჯობესა, რაც ძირითადი ხაზის მოდერნიზაციის დასრულებასა და გაზრდილ შემოსავლებს უკავშირდება.
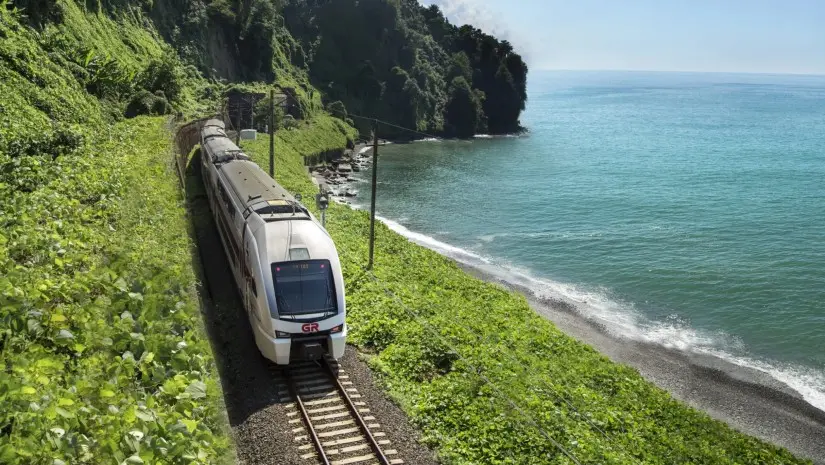
საერთაშორისო სარეიტინგო სააგენტო S&P Global Ratings-მა საქართველოს რკინიგზის საკრედიტო რეიტინგის პერსპექტივა „სტაბილურიდან“ „პოზიტიურამდე“ გააუმჯობესა, კომპანიის გრძელვადიანი საკრედიტო რეიტინგი კი „BB-“, ხოლო მოკლევადიანი რეიტინგი „B“ დონეზე უცვლელად დატოვა.
სააგენტოს შეფასებით, რკინიგზის ფინანსური მაჩვენებლების გაუმჯობესებას ხელი შეუწყო ძირითადი სარკინიგზო ხაზის მოდერნიზაციის დასრულებამ, რაც გადაზიდვების მოცულობის ზრდასა და საოპერაციო ეფექტიანობის გაუმჯობესებას უკავშირდება.
19 ოქტომბერს გამოქვეყნებულ შეფასებაში S&P Global-მა ასევე გააუმჯობესა საქართველოს რკინიგზის დამოუკიდებელი საკრედიტო პროფილი (SACP) „b“-დან „b+“-მდე. სააგენტოს პროგნოზით, კომპანიის საოპერაციო საქმიანობიდან მიღებული მოგების მარჟა, EBITDA-ს მიხედვით, 2026 წელს დაახლოებით 40%-ს მიაღწევს, 2025 წლის 30%-თან შედარებით.
S&P Global-ის შეფასებით, რკინიგზის მოდერნიზაცია ხელს შეუწყობს ქსელის გამტარუნარიანობის ზრდასა და ტვირთების უფრო ეფექტიან გადაზიდვას. სააგენტო ვარაუდობს, რომ სახსრების საოპერაციო საქმიანობიდან მიღებისა და მთლიანი ვალის თანაფარდობა (FFO/debt) 2026-2027 წლებში 16%-17% იქნება, 2025 წლის 10%-თან შედარებით.
საქართველოს რკინიგზის ფინანსური მაჩვენებლები გაუმჯობესდა
S&P Global-ის თანახმად, ძირითადი სარკინიგზო ხაზის მოდერნიზაციის პროექტი 2011 წელს დაიწყო და ქვეყნის ცენტრალურ აღმოსავლეთ-დასავლეთ სატრანზიტო დერეფანს მოიცავს. პროექტის დასრულებამ გაზარდა წლიური სატვირთო გამტარუნარიანობა და შეამცირა ტვირთების ტრანზიტის დრო, რაც კომპანიის შემოსავლებსა და მომგებიანობაზე დადებითად აისახა.
2026 წლის პირველ ნახევარში საქართველოს რკინიგზამ 6.9 მილიონი ტონა ტვირთი გადაიტანა, რაც წინა წლის ანალოგიურ პერიოდთან შედარებით 10%-ით მეტია. ამავე პერიოდში EBITDA-ს მარჟამ 40%-ს გადააჭარბა, 2025 წლის პირველი ნახევრის 25%-თან შედარებით.
საქართველოს რკინიგზის მიერ გამოქვეყნებული მონაცემებით, 2026 წლის იანვარ-ივნისში კომპანიის კონსოლიდირებულმა შემოსავალმა 306.8 მილიონი ლარი შეადგინა, რაც წლიურად 3.8%-იანი ზრდაა. ამავე პერიოდში მოგებამ 103.9 მილიონი ლარი შეადგინა, 2025 წლის 64.7 მილიონ ლართან შედარებით. მოგების ზრდაზე გავლენა იქონია სხვა შემოსავლის მატებამაც, მათ შორის შვილობილი კომპანიის მიერ მიწის გაყიდვიდან მიღებულმა ერთჯერადმა შემოსავალმა და დაზიანებული მოძრავი შემადგენლობისთვის მიღებულმა სადაზღვევო კომპენსაციამ.
S&P Global აღნიშნავს, რომ კომპანიის ფინანსურ შედეგებში მთავარი წვლილი სატვირთო გადაზიდვებს შეაქვს, სამგზავრო მიმართულება კი საერთო ფინანსურ შედეგებზე შედარებით ნეიტრალურ გავლენას ახდენს, რადგან ამ სეგმენტს სახელმწიფო სუბსიდირებას უწევს.
$500-მილიონიანი ევროობლიგაციის რეფინანსირება
სარეიტინგო სააგენტო ელოდება, რომ საქართველოს რკინიგზა 2028 წლის ივნისში დასაფარი 500 მილიონი დოლარის ევროობლიგაციის რეფინანსირებას დროულად შეძლებს ისე, რომ ეს კომპანიის საკრედიტო რეიტინგზე უარყოფითად არ აისახება.
S&P Global-ის ინფორმაციით, კომპანიამ რეფინანსირების გეგმის მომზადებაზე მუშაობა უკვე დაიწყო. სააგენტოს თანახმად, შესაძლოა, რკინიგზამ ობლიგაციის სრული მოცულობის ნაცვლად მხოლოდ ნაწილის რეფინანსირება გადაწყვიტოს, რადგან 2026 წლის 30 სექტემბრის მდგომარეობით, კომპანიას დაახლოებით 150 მილიონი დოლარის ფულადი სახსრები ჰქონდა. სააგენტო მთლიანი ვალის საფუძველზე აფასებს კომპანიის ფინანსურ ბერკეტს, შესაბამისად, ვალის ნაწილის დაფარვა რეიტინგისთვის დადებით ფაქტორად შეიძლება ჩაითვალოს.
სააგენტო ასევე ელოდება, რომ რკინიგზის კაპიტალური დანახარჯები პროგნოზირების პერიოდში მართვად დონეზე დარჩება და კომპანია დადებით თავისუფალ საოპერაციო ფულად ნაკადს შეინარჩუნებს. შეფასების თანახმად, მოძრავი შემადგენლობის განახლების გარდა, დაგეგმილი ინვესტიციები ძირითადად კომპანიის მიერ გენერირებული ფულადი ნაკადებით დაფინანსდება.
რეიტინგის გაუმჯობესებაზე გავლენა იქონია ახალი ლოკომოტივების ტენდერმაც
S&P Global-ის შეფასებით, საქართველოს რკინიგზას საჭიროების შემთხვევაში საქართველოს მთავრობისგან საგანგებო ფინანსური მხარდაჭერის მიღების ძალიან მაღალი ალბათობა აქვს. სააგენტო მიიჩნევს, რომ რკინიგზა ქვეყნისთვის მნიშვნელოვან ინფრასტრუქტურულ ფუნქციას ასრულებს, ფლობს და მართავს ეროვნულ სარკინიგზო ინფრასტრუქტურას და ქვეყანაში სატვირთო სარკინიგზო მომსახურების ერთადერთი მიმწოდებელია.
სააგენტოს შეფასებით, კომპანიის შესაძლო დეფოლტი საქართველოს რეპუტაციას დააზიანებდა და სხვა ქართული კომპანიებისთვის საერთაშორისო ბაზრებზე დაფინანსების მოზიდვას გაართულებდა. S&P Global ასევე მიუთითებს მთავრობის მიერ მოძრავი შემადგენლობის განახლების პროგრამის დაფინანსებაზე, რომელიც 50 ელექტროსატვირთო ლოკომოტივის შეძენას ითვალისწინებს და რკინიგზას საშუალებას აძლევს, ფლოტი დამატებითი ვალის აღების გარეშე განაახლოს.
ამასთან, „პოზიტიური“ პერსპექტივა რეიტინგის ავტომატურ გაუმჯობესებას არ ნიშნავს. S&P Global-ის განმარტებით, რეიტინგის ასამაღლებლად აუცილებელია საქართველოს სუვერენული რეიტინგის გაუმჯობესება, საქართველოს რკინიგზის ფინანსური მაჩვენებლების შემდგომი გაძლიერება და ვალის მდგრადი შემცირება. კერძოდ, სააგენტო მოითხოვს, რომ FFO-სა და ვალის თანაფარდობა მდგრადად 20%-ს აჭარბებდეს, ხოლო ვალისა და EBITDA-ს თანაფარდობა ოთხჯერ ნაკლები იყოს. დამატებით, 500-მილიონდოლარიანი ევროობლიგაციის რეფინანსირება დასრულებული უნდა იყოს ან არსებობდეს ლიკვიდობის რისკის დამზღვევი ალტერნატიული შეთანხმება.
S&P Global-ის თანახმად, პერსპექტივა შესაძლოა კვლავ „სტაბილურამდე“ შეიცვალოს, თუ სააგენტო საქართველოს სუვერენულ პერსპექტივაზეც ანალოგიურ გადაწყვეტილებას მიიღებს და რკინიგზის ფინანსური შედეგები მოსალოდნელზე მნიშვნელოვნად სუსტი იქნება, ვალის მოცულობა კი ევროობლიგაციის რეფინანსირების შემდეგ უცვლელი დარჩება. უარყოფითი შეფასების საფუძველი ასევე შეიძლება გახდეს რეფინანსირების საკითხის დროულად მოუგვარებლობა, თუ ეს კომპანიის ლიკვიდობას შეზღუდავს.
ამ ამბავს სხვა მედიაც აშუქებს
მასალა მიღებულია მითითებული წყაროდან. ავტომატური შეგროვება ფაქტების დამოუკიდებელ გადამოწმებას არ ნიშნავს. news.ge-ის მუშაობის პრინციპებს გაეცანი პროექტის შესახებ გვერდზე.
რა გრძნობა დაგიტოვა ამ ამბავმა?
შემდეგი ამბავი