საგარეო პოლიტიკური ვექტორის გაგრძელება საბანკო სექტორში? - "ყველაფერი ამაზე მიუთითებს"|ინტერვიუ
კაპიტალის ბაზრის ექსპერტ მარინა გულედანის შეფასებით, „კომერციული ბანკების შესახებ“ კანონში დაგეგმილი ცვლილებები ქვეყნის საგარეო პოლიტიკური ვექტორის გაგრძელებაზე მიუთითებს და ბაზარზე არადასავლური ქვეყნების ბანკების შემოსვლას უხსნის გზას, რაც სესხების გაიაფებას არ გამოიწვევს.
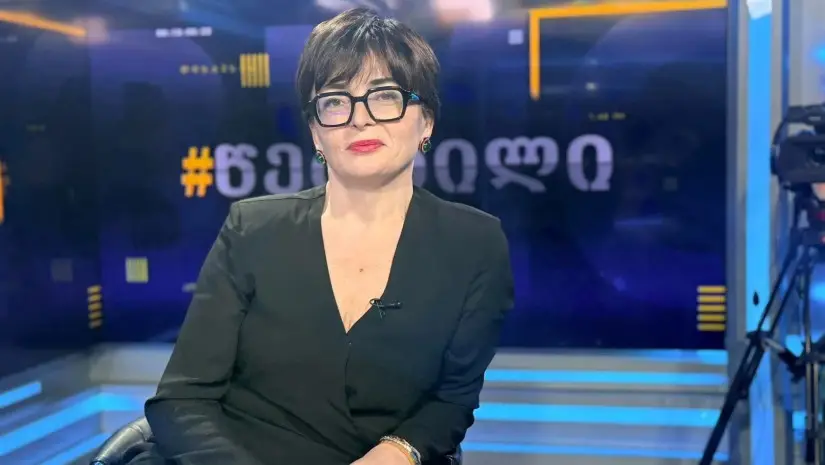
საქართველო განვითარებული ქვეყნების ბანკებისთვის ნაკლებად საინტერესო გახდა და გაჩნდა საჭიროება, შემოვიდნენ ისეთი ქვეყნების ბანკები, რომელთათვისაც გეოპოლიტიკური რისკი მისაღებია, - განაცხადა კაპიტალის ბაზრის ექსპერტმა მარინა გულედანმა BMGTV-ის გადაცემა “წერტილში”. მასთან ინტერვიუს მთავარ თემას უცხოური ბანკებისთვის საქართველოს ბაზარზე შემოსვლის პირობების კიდევ უფრო გამარტივების საკანონმდებლო ინიციატივა წარმოადგენდა.
საქმე ის არის, რომ „ქართული ოცნების“ დეპუტატების ინიციატივით, “კომერციული ბანკების შესახებ” კანონში “უცხოური სანდო ბანკის” განმარტებისას ტერმინი „განვითარებული ქვეყნის ბანკი“ „სანდო ქვეყნის ბანკით“ იცვლება, რაც გამარტივებული ლიცენზირების გზას განვითარებადი ეკონომიკების უცხოურ ბანკებსაც უხსნის. აღსანიშნავია, რომ საერთაშორისო სარეიტინგო ორგანიზაციების მიერ მინიჭებული „უცხოური სანდო ბანკის“ სტატუსის მქონე უცხოური საფინანსო ინსტიტუტებისთვის ბაზარზე შემოსვლის პირობები ჯერ კიდევ 2007 წლიდანაა გამარტივებული, ახლა კი თავად „უცხოური სანდო ბანკის“ განმარტება იცვლება და მის კრიტერიუმებსა თუ სანდო ქვეყნების ნუსხას უშუალოდ ეროვნული ბანკი განსაზღვრავს.
„ამ ცვლილებებით ხაზი ესმება იმას, რომ განვითარებული ქვეყნების ბანკებისთვის საქართველო ნაკლებად საინტერესო გახდა. შესაბამისად, გაჩნდა საჭიროება, შემოვიდნენ ისეთი ქვეყნების ბანკები, რომელთათვისაც გეოპოლიტიკური რისკი და ქვეყანაში კანონის უზენაესობის დღევანდელი მდგომარეობა მისაღებია“, - განაცხადა მარინა გულედანმა.
ჟურნალისტის კითხვაზე, შეიძლება თუ არა, „კომერციული ბანკების შესახებ“ კანონში დაგეგმილი ცვლილებების ეს კონკრეტული ნაწილი ქვეყნის საგარეო პოლიტიკური ვექტორის გაგრძელებად ჩაითვალოს, მან აღნიშნა, რომ კომბინაციაში ყველაფერი სწორედ ამაზე მიუთითებს.
ამასთან, გულედანი სესხების გაიაფებას არ ელის და განმარტავს, რომ იაფი ფინანსური რესურსი დასავლეთიდან მოდის, ხოლო განვითარებადი ეკონომიკების ბანკებს თავადაც ძვირი ფული აქვთ და რისკიან ბაზარზე მაღალ ამონაგებს ითხოვენ.
- „კომერციული ბანკების შესახებ“ კანონში დაგეგმილი ცვლილებებით „უცხოური სანდო ბანკის“ განმარტება იცვლება: „განვითარებული ქვეყნის ბანკი“ ტერმინით „სანდო ქვეყნის ბანკი“ ნაცვლდება, ხოლო ამ ქვეყნების ნუსხას თავად ეროვნული ბანკი დაადგენს. ხომ არ ნიშნავს ეს ობიექტური საერთაშორისო ფილტრის მოხსნას და გადაწყვეტილებების პოლიტიკური კონიუნქტურის მიხედვით მიღების რისკს?
- პირველ რიგში, ეს ნიშნავს ქვეყნის რეპუტაციისა და სანდოობის გამიჯვნას უშუალოდ ბანკის პროფილისგან, რაც აქამდე ავტომატურად აისახებოდა განვითარებული ქვეყნის სტატუსში. თუ აქამდე დასაშვებად მიგვაჩნდა განვითარებული ქვეყნის ბანკი, ეს გულისხმობდა იმას, რომ იმ ქვეყნის რეგულირების ეკოსისტემა, ხარისხი და სტანდარტები საუკეთესო პრაქტიკას შეესაბამებოდა და მთელი რიგი საკითხები კითხვის ნიშნის ქვეშ არ დგებოდა; როდესაც კონკრეტული ბანკების კვალიფიკაციას ქვეყანასთან აღარ ვაკავშირებთ, მარეგულირებელ გარემოსა და რეგულირების ხარისხთან დაკავშირებული ფილტრი იხსნება და მისი შეფასების ვალდებულება ეროვნულ ბანკს ეკისრება. აქ ჩნდება დამატებითი შრე: ვინ ადგენს კრიტერიუმებს, რომელთა მიხედვითაც ბანკის სანდოობა უნდა შეფასდეს?! ცხადია, საუბარია ეროვნული ბანკის დისკრეციაზე; კანონპროექტში ეს პარამეტრები მითითებული არ არის და საკმაოდ იზრდება ეროვნული ბანკის უფლებამოსილება იმასთან დაკავშირებით, როგორ გადაწყვეტს, რომელი ბანკი არის სანდო, რომელი - არა. ცვლილებებში, მათ შორის, პირდაპირ არც კომპეტენტური საერთაშორისო სარეიტინგო ორგანიზაციის მიერ მინიჭებული რეიტინგისა და ხარისხის დონეა განსაზღვრული - ესეც და სანდო ქვეყნების ნუსხის ჩამოყალიბებაც ეროვნული ბანკის განსასაზღვრი იქნება. თუ გავითვალისწინებთ ეროვნული ბანკის რეპუტაციას, მის საქმიანობასა და ბოლო პერიოდში მიღებულ დარტყმებს, გაზრდილი ადმინისტრაციული დისკრეციის ეს ფარგლები, როცა პარამეტრები კანონში არ წერია და თავად უნდა შეიმუშაოს, გარკვეულ კითხვის ნიშნებს აჩენს.
ასევე მინდა, გამოვეხმაურო კონკურენციის საკითხს: ჩვენი საბანკო სექტორი საკმაოდ კონცენტრირებულია და კონკურენციის გახსნა ზოგადად მისასალმებელია, მაგრამ მსგავსი ჩანაწერი მას ავტომატურად არ გაზრდის. ახალი ბანკის შემოსვლა აუცილებლად არ ნიშნავს მომხმარებლებისთვის პირობების გაუმჯობესებას ან საპროცენტო განაკვეთებში კონკურენციას - ის შესაძლოა, მხოლოდ კორპორაციულ კლიენტებს მოემსახუროს და სარგებელი მოსახლეობაზე პირდაპირ არ გადავიდეს.
კიდევ ერთი მნიშვნელოვანი თემა გეოპოლიტიკური რისკია. ჩემი აღქმით, ამ ცვლილებებით ხაზი ესმება იმას, რომ განვითარებული ქვეყნების ბანკებისთვის საქართველო ნაკლებად საინტერესო გახდა. შესაბამისად, გაჩნდა საჭიროება, შემოვიდნენ ისეთი ქვეყნების ბანკები, რომელთათვისაც გეოპოლიტიკური რისკი და ქვეყანაში კანონის უზენაესობის დღევანდელი მდგომარეობა მისაღებია. ჩემთვის ეს დიდ კითხვებს ბადებს.
- შეიძლება, „კომერციული ბანკების შესახებ“ კანონში დაგეგმილი ცვლილებების ეს კონკრეტული ნაწილი ჩავთვალოთ ქვეყნის საგარეო პოლიტიკური ვექტორის გაგრძელებად?
- კომბინაციაში, რა თქმა უნდა, ყველაფერი ამაზე მიუთითებს. აქამდე ჩვენი საბანკო სექტორი დასავლური, ევროპული რეგულირებით გამოირჩეოდა, ასეთი ჩანაწერი კი პრაქტიკულად, ნიშნავს, რომ ბაზარზე არადასავლური ქვეყნების წარმომადგენლებს ვუშვებთ. შესაბამისად, ეს აუცილებლად იმოქმედებს ქვეყანაში მოქმედი საბანკო ინსტიტუციების პოპულაციაზე.
მათ შორის, გაჩნდება კითხვები გარკვეულ პრაქტიკებთან დაკავშირებით, რომელთა დროსაც განსაკუთრებით მნიშვნელოვანია ფულის გათეთრების პრევენცია. თუ ვიწვევთ ისეთი ქვეყნების ფინანსურ ინსტიტუტებს, სადაც შიდა რეგულირება სუსტია, დიდია შანსი, ეს რისკი მათ თან გამოჰყვეთ. ფაქტია, რომ ასეთი საჭიროება ახლა გაჩნდა, რადგან ლიცენზიის გამარტივება აქ მთავარი თემა არ არის - ეს ოპტიკურად შემოტანილი საკითხი მგონია. მთავარი ისაა, რომელი ქვეყნის კომერციული ბანკი შეიძლება, ჩაითვალოს სანდოდ და ეს არხი ახლა პრაქტიკულად, იხსნება.
- თქვენი აზრით, ვისთვის იღება ქართული საფინანსო ბაზრის კარი - ჩინეთი ჩანს ჰორიზონტზე?
- ამაზე ვერ ვისპეკულირებ, თუმცა ცხადია, ეს საქართველოს საბანკო ბაზარზე შემოსვლის მოკლე გზაა. შესაძლოა, საქმე ზოგად გახსნილობას ეხება, მაგრამ ამავე დროს, კულისებში სასწრაფოდ დასაკმაყოფილებელი ინტერესებიც არსებობს - კანონპროექტმა უკვე მეორე მოსმენა გაიარა. ამიტომ არაფერია გამორიცხული და ისევ ეროვნული ბანკის რეპუტაციულ რისკთან მივდივართ. სებ-ის პრეზიდენტი ნათია თურნავა კი აპელირებს იმაზე, პრივილეგიას არავის ვანიჭებთ და კონკრეტულად არავინ გვყავს მხედველობაშიო, მაგრამ მსგავსი განცხადებების მიღმა სავარაუდოდ, სწორედ კონკრეტული სუბიექტია გათვალისწინებული. სრულიად არ გამიკვირდება, თუ ძალიან მალე ვიხილავთ მოთამაშეებს, რომლებსაც ამ ბაზარზე შემოსვლა ეჩქარებათ.
- “ქართული ოცნების” დეპუტატების ნაწილს, მაგალითად, შოთა ბერეკაშვილს აქვს მოლოდინი, რომ ბანკების რაოდენობის ზრდა სესხების საპროცენტო განაკვეთს შეამცირებს და მომხმარებელი მოიგებს. როგორ ფიქრობთ, დეპუტატებს სჯერათ, რასაც ამბობენ, თუ საზოგადოებაში ყალბ მოლოდინებს ქმნიან?
- ამას როცა ვისმენ, არ ვიჯერებ, რადგან ვაანალიზებ, რა არის რეალურად საჭირო საპროცენტო განაკვეთის შესამცირებლად. კონკურენცია ამის ერთადერთი წყარო არ არის, თუმცა მნიშვნელოვანი კომპონენტია: როდესაც ბაზარზე რეალური კონკურენციაა და ფინანსური ინსტიტუტები კლიენტების მოზიდვაში ეჯიბრებიან, ისინი მომხმარებელს უფრო დაბალ განაკვეთს სთავაზობენ, თუმცა აქ არის მთავარი გარემოება, რომელიც რიგითმა მოქალაქემ შესაძლოა, ვერ დაინახოს: როდესაც ინვესტორი შედის ბაზარზე, რომელიც თანდათან უფრო რისკიანი ხდება, მისი მთავარი მოტივაცია რისკის სანაცვლოდ მაღალი ამონაგების მიღებაა. ამიტომ სრულიად მოულოდნელი იქნება, თუ მსგავსი იურისდიქციიდან შემოსული ბანკი, რომელიც ისედაც მაღალ საპროცენტო სარგებელსაა მიჩვეული, აქ დაბალ განაკვეთს დააწესებს. მის ქვეყანაშიც იგივე ვითარებაა - ის არ წარმოადგენს განვითარებულ ეკონომიკას, შიდა პოლიტიკური თუ სხვა რისკები იქაც მაღალია და მისი ფულის ფასიც ზოგადად ძვირია. ყველამ ვიცით, რომ იაფი ფინანსური რესურსი დასავლეთიდან მოდის, ამიტომ ძნელი დასაჯერებელია, ასეთი ქვეყნებიდან შემოსულმა ბანკმა საქართველოში დაბალი განაკვეთები შემოიტანოს.
წინააღმდეგ შემთხვევაში საქმე გვექნება დემპინგთან: თუ ბანკი ფულს იმაზე იაფად გაყიდის, ვიდრე თავად უჯდება, ეს კონკურენციის პირობების დარღვევაა. შეიძლება, „თიბისის“, „საქართველოს ბანკსა“ და სხვა ქართულ ბანკებს რისკების შესაბამისი პროფილი და საპროცენტო სარგებელი ჰქონდეთ, ხოლო რომელიმე მსხვილი ინდური ბანკი შემოვიდეს და ბაზრის წილის მოსაპოვებლად განაკვეთი ხელოვნურად შეამციროს. თუ მას საამისოდ საკმარისი ფინანსური გამძლეობა ექნება და კონკურენტების ბაზრიდან გასვლას დაელოდება, ამით პრობლემები შეექმნება არა იმდენად „თიბისისა“ და „საქართველოს ბანკს“, რამდენადაც ქვეყანაში მოქმედ 20-ზე მეტ სხვა ბანკს, რომელთაც მსგავსი რესურსი არ გააჩნიათ.
მეორეს მხრივ, ნაკლებ სავარაუდოა, საქართველოს მსგავს გაჯერებულ საბანკო სისტემაში ვინმემ საცალო სამომხმარებლო სეგმენტი “დაიპყროს”. ვფიქრობ, ეს ცვლილება უფრო მსხვილ კორპორაციულ კლიენტებსა და მიზნობრივ ტრანზაქციებზეა გათვლილი. მაგალითად, ჩინური ბანკის შემოსვლის შემთხვევაში მათ სწორედ კონკრეტულ ბიზნესპროექტებზე მიბმა და ფინანსური არხების აწყობა ახასიათებთ.
- ხომ არ შეუქმნის არადასავლური, „სანდო ქვეყნების“ ბანკების შემოსვლა რეპუტაციულ პრობლემებს ქართულ საფინანსო სისტემას?
- დიდ სურათს თუ შევხედავთ, ყველაფერი ურთიერთდაკავშირებულია. თუ ჩვენი იურისდიქცია და რეგულირების პერიმეტრი ისეთად ჩაითვლება, რომლის ხარისხიც ნელ-ნელა ეცემა, ეს გააჩენს დასკვნას, რომ ქვეყანაში რისკის დონე აწეულია. შედეგად, ყველა ადგილობრივი ბანკისთვის, „თიბისის“ ჩათვლით, საერთაშორისო ბაზრებიდან სახსრების მოზიდვა გაძვირდება. ამას ახსნა არ სჭირდება: თუ ბანკისთვის ფული გაძვირდა, ყველასთვის ყველაფერი გაძვირდება.
მეორეს მხრივ, თუ ბაზარზე გაჩნდებიან კომპანიები, რომლებსაც შესაძლო სანქციები შეეხებათ, რაც გამორიცხული არ არის და ქართულ ბანკებსაც ჰქონიათ მსგავსი შემთხვევები, მათი პარტნიორული ურთიერთობები წნეხის ქვეშ მოექცევა. შეზღუდვების გაჩენის შემთხვევაში ბანკებს აწყობილი ურთიერთობების მოშლა მოუწევთ, რაც სერიოზული პრობლემა იქნება. მთლიანობაში, სწორედ ამ ორ ასპექტს გამოვყოფდი.
მასალა მიღებულია მითითებული წყაროდან. ავტომატური შეგროვება ფაქტების დამოუკიდებელ გადამოწმებას არ ნიშნავს. news.ge-ის მუშაობის პრინციპებს გაეცანი პროექტის შესახებ გვერდზე.
რა გრძნობა დაგიტოვა ამ ამბავმა?
შემდეგი ამბავი
კომენტარები
კომენტარები იტვირთება…