დავით რუსია: სებ-ის დღევანდელი გადაწყვეტილებით, გარკვეულწილად შემცირდება სესხების მომსახურების წნეხი, შემცირდება უმოქმედო სესხების მოცულობა და აუცილებლად გაიზრდება საბანკო კაპიტალის მდგრადობა
საქართველოს საბანკო ასოციაციის ანალიტიკურმა დირექტორმა დავით რუსიამ საქართველოს ეროვნული ბანკის ფინანსური სტაბილურობის კომიტეტის გადაწყვეტილება შეაფასა. მისი თქმით, სესხის მომსახურების კოეფიციენტის ცვლილება შეამცირებს სესხების მომსახურების წნეხსა და უმოქმედო სესხების მოცულობას, აგრეთვე გაზრდის საბანკო კაპიტალის მდგრადობას.
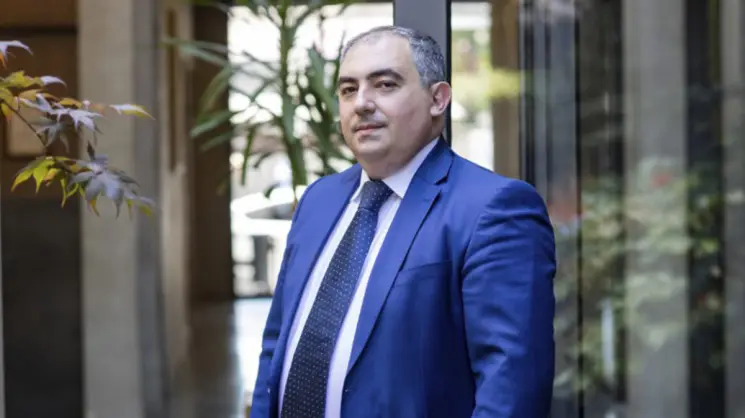
სებ-ის ფინანსური სტაბილურობის კომიტეტის გადაწყვეტილება, სესხის მომსახურების კოეფიციენტის ცვლილების თაობაზე, პრაქტიკულად ძალიან ბევრ ფაქტორს მოიცავს - გარკვეულწილად შემცირდება სესხების მომსახურების წნეხი, შემცირდება უმოქმედო სესხების მოცულობა და აუცილებლად გაიზრდება საბანკო კაპიტალის მდგრადობა, - აღნიშნულის შესახებ საქართველოს საბანკო ასოციაციის ანალიტიკურმა დირექტორმა დავით რუსიამ სებ-ის დღევანდელი, ფინანსური სტაბილურობის კომიტეტის გადაწყვეტილების შეფასებისას განაცხადა.
,,უნდა აღინიშნოს, რომ საქართველოს საბანკო სექტორი გამოირჩევა მაღალი პასუხისმგებლობით და ზრუნვით პასუხისმგებლიანი დაკრედიტების პრინციპების დაცვისა და აღსრულების მიმართულებით. ამის შედეგებს ჩვენ ყოველდღიურად ვხედავთ და არაერთი მარეგულირებელი თუ საერთაშორისო ორგანიზაცია აღნიშნავს ამას. თუ ჩვენ ამ პროცესს ეროვნული ბანკის თვალთახედვით შევხედავთ, შესაძლებელია, ეს იყოს ნაკარნახევი რამდენიმე მოლოდინით. პირველი ალბათ იქნება მოლოდინი, რომ ოჯახების გადაჭარბებული დავალიანება შემცირდება, რადგან თუ 2025 წლის ანგარიშში, შინამეურნეობების ვალი მთლიან შიდა პროდუქტთან დაახლოებით 40%-ს შეადგენდა, ეროვნული ბანკი ამ ნაბიჯით ალბათ შეეცდება, რომ გარკვეულწილად ეს მაჩვენებელი შეამციროს.
მეორე - ეს იქნება ეკონომიკური არასტაბილურობის შემთხვევაში ცუდი სესხების მომავალი ზრდის პრევენციის მიმართულებით გადადგმული ნაბიჯი, რამეთუ ვიცით, რომ სესხი გარკვეულწილად შემოსავალს აღნიშნავს და იგივე გადაითარგმნება გადახდის შესაძლებლობების ზრდაში. თუმცა, თუ სებ-ი თვლის უარეს ვარიანტებს და ყოველთვის უნდა თვლიდეს ამას, შესაძლებელია, ასეთი გათვლა გააკეთოს, რომ თუ უმუშევრობა გაიზარდა, შეიძლება შემოსავლები შემცირდეს, ხოლო მაღალი PTI-ს შემთხვევაში ეს მოქმედ სესხში გადაიზარდოს”, - აცხადებს დავით რუსია. მისივე შეფასებით, სების მაკროპრუდენციული რეგულაციის მიზანი, ხშირად არის პრობლემამდე შექმნის რისკის შემცირება.
,,კიდევ ერთი ფაქტორი, ალბათ, ფინანსურ სტაბილურობაზე გარკვეული ზრუნვაა, იმიტომ, რომ ამ გადაწყვეტილებით შესაძლებელია, საბანკო სექტორმა მიიღოს, გარკვეულწილად, საკრედიტო პორტფელის ზრდის მცირედი შემცირება, რაც ასევე გადაითარგმნება შინამეურნეობების დატვირთვის შემცირებაში”, - აღნიშნა დავით რუსიამ.
მასალა მიღებულია მითითებული წყაროდან. ავტომატური შეგროვება ფაქტების დამოუკიდებელ გადამოწმებას არ ნიშნავს. news.ge-ის მუშაობის პრინციპებს გაეცანი პროექტის შესახებ გვერდზე.
რა გრძნობა დაგიტოვა ამ ამბავმა?
შემდეგი ამბავი
კომენტარები
კომენტარები იტვირთება…