[სესხის პირობების გამკაცრებას] კონკრეტული ადამიანებისთვის დიდი ეფექტი ექნება - საბანკო ასოციაცია
საბანკო ასოციაციის პრეზიდენტმა ალექსანდრე ძნელაძემ განაცხადა, რომ ეროვნული ბანკის მიერ ფიზიკური პირებისთვის სესხის აღების პირობების გამკაცრებას და PTI ზღვარის გაზრდას კონკრეტული ადამიანებისთვის დიდი ეფექტი ექნება და მათ საკრედიტო ტევადობას შეუმცირებს, თუმცა მთლიან საკრედიტო პორტფელზე გავლენის შეფასება ჯერჯერობით რთულია.
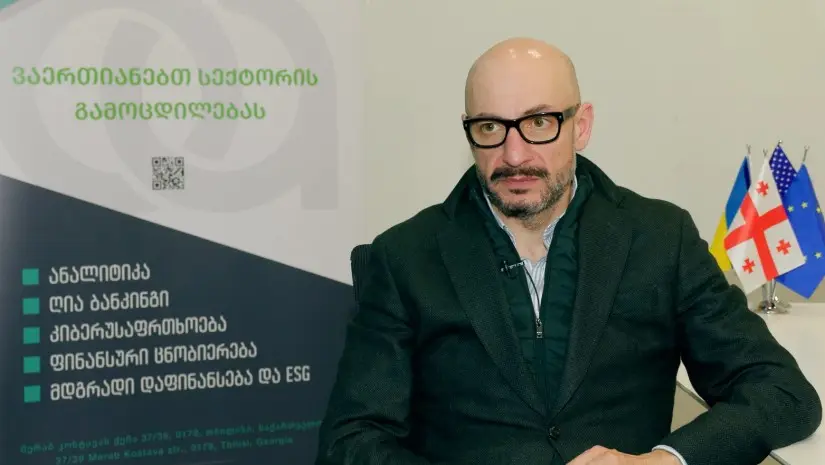
საბანკო ასოციაციაში აცხადებენ, რომ ფიზიკური პირებისთვის სესხის აღების პირობების გამკაცრება კონკრეტული მსესხებლებისთვის გამოწვევა იქნება, თუმცა ჯამურ დაკრედიტების ტემპზე გავლენის შეფასება ჯერჯერობით რთულია.
როგორც ასოციაციის პრეზიდენტმა ალექსანდრე ძნელაძემ “საქმის კურსის” ეთერში განაცხადა, ეროვნული ბანკის მხრიდან დაკრედიტების წესების გამკაცრება უფრო მეტად პრევენციულ ხასიათს ატარებს, რაც თავის მხრივ, ქვეყანაში შემოსავლების და სხვა მაკროეკონომიკური პარამეტრების ცვლილებას უკავშირდება.
“წინა პერიოდშიც იყო აღნიშნული გრადაცია, შემდეგ შემსუბუქდა ეს რეგულაცია და დღემდე 1500 ლარამდე შემოსავალზე იყო გამოყენებული 25%-იანი PTI, ანუ ყოველთვიური გადასახდელის შეფარდება მთლიან შემოსავალთან და მომავალი წლის პირველი სექტემბრიდან აღნიშნული ზღვარი გახდება 2500 ლარი.
ეროვნული ბანკის მხრიდან აღნიშნულზე იყო ორი კომენტარი გაკეთებული, ერთი ნაწილი არის, რომელიც ეხება საშუალო შემოსავლის ზრდას ქვეყანაში, რომელიც 2100 ლარზე მეტი არის და მეორე არგუმენტაცია, რის გამოც ახდენდა რეაგირებას, ეს არის სამომხმარებლო სესხების ზრდის მაღალი ტემპი. შეამცირებს თუ არა [დაკრედიტებას], ეს უნდა ვნახოთ რაოდენობებთან მიმართებაში. მთლიან პორტფელშიც რომ გადავთვალოთ დღეს, უნდა ავიღოთ უბრალოდ 1500-დან 2500 ლარამდე შემოსავლის მქონე მსესხებლების რაოდენობა, მათი საკრედიტო ტევადობა. რა თქმა უნდა, კონკრეტულ პირებს, ვისაც 1500-დან 2500 ლარამდე აქვს ყოველთვიური შემოსავალი, პრაქტიკულად უნახევრდებათ საკრედიტო ტევადობა.
2018 წელს ჭარბვალიანობასთან მიმართებაში იყო მიღებული ბევრად უფრო მკაცრი გადაწყვეტილება, იმიტომ რომ მთლიანად შეიბოჭა ეს მიმართულება, მაშინაც პირველი ექვსი თვის განმავლობაში გადაწყობის პერიოდი იყო, რადგან შეიცვალა ვადიანობები სესხებზე, მსესხებლებმა არსებული ვალდებულებები დაასტრუქტურირეს და ამ თვალსაზრისით პრაქტიკულად შეგვიძლია ვთქვათ, რომ სესხების გაცემის ტემპზე 6 თვიდან 1 წლის ვადაში აღარ ჰქონდა დიდი ეფექტი. აქ კიდევ პანდემიამაც იმოქმედა, რომ გარკვეული პერიოდი საკმაოდ მნიშვნელოვანი შემცირება იყო სესხების გაცემის ნაწილში და ამიტომ შემიძლია ვთქვა, რომ ამას ძალიან დიდი ეფექტი არ ჰქონდა.
კონკრეტული ადამიანებისთვის ამას ძალიან დიდი ეფექტი ექნება. აქედან გამომდინარე, ეროვნულ ბანკთანაც იყო რეკომენდაცია, რომ კონკრეტული ვადით მომხდარიყო ამ ზრდის განხორციელება და ერთბაშად 1500-დან 2500 ლარამდე არ გაზრდილიყო აღნიშნული ზღვარი და ეს გაითვალისწინა და ამ თვალსაზრისით შეგვიძლია ვთქვათ, რომ შევხედავთ უკვე თებერვლიდან პირველი ნაბიჯის შემდეგ, როგორ იმოქმედებს საკრედიტო აქტივობაზე”, - განაცხადა ალექსანდრე ძნელაძემ.
კითხვაზე, გამოიწვევს თუ არა დაკრედიტების წესების გამკაცრება, მოთხოვნის საბანკო სექტორიდან მაგალითად, სალომბარდე მიმართულებაზე გადასვლას, ძნელაძე აღნიშნავს, რომ სავარაუდოდ, გარკვეული მოთხოვნა ამ მიმართულებით მართლაც გადაინაცვლებს.
“ამისი რისკი არსებობს და 2018 წლიდან სულ ამაზე ვსაუბრობთ, რომ აღნიშნული შეზღუდვები მუდმივად იწვევს კონკრეტული მოთხოვნების სხვა ადგილას გადანაცვლებას. იქნება ეს სალომბარდე, ხელზე სესხება, თუ სხვა მიმართულებით, მაგრამ ამ თვალსაზრისით არაერთხელ გვისაუბრია ჩვენც, ეროვნული ბანკის პოზიციაც ამ თვალსაზრისით არის, რომ ის სისტემურ მაჩვენებლებს უყურებს და სისტემურად 100%-ით ეს ვერ გადაპორტირდება სხვა მიმართულებით.
ასევე მნიშვნელოვანია ვახსენოთ, რომ სრულფასოვნად ვერ გადაპორტირდება ეს ვალდებულებები და არც გამქრალა ეს მოთხოვნა. ანუ პირველადად რომ შემოვიდა ჭარბვალიანობის რეგულაცია, მოდერნიზაციასაც განიცდიდა ის, ამის შემდეგ მსესხებლებმა უფრო გადაისტუქტურირეს თავისი ვალდებულებები და ახლიდან გააკეთეს მოთხოვნები.
თუ კითხვა ეხება იმას, რომ არის თუ არა ამისი შანსი, რა თქმა უნდა, არის, მაგრამ რამდენად თვლადი იქნება, ესეც მეორე კითხვაა, რომელზეც მე ვერ გაგცემთ პასუხს, იმიტომ რომ თუ რეგულირებად ბაზარზე გადავა, ამას შევხედავთ და დავინახავთ კიდევაც, თუ არარეგულირებად ბაზარზე გადავა, ამას ვერც ვიტყვით სად გადაპორტირდა ეს მოთხოვნა”, - აღნიშნა ალექსანდრე ძნელაძემ.
ცნობისთვის, მომავალი წლიდან ფიზიკური პირებისთვის სესხის აღების პირობები მკაცრდება. იცვლება სესხის მომსახურების კოეფიციენტი, ანუ PTI, რომელიც განსაზღვრავს, მსესხებლის ყოველთვიური შემოსავლის რა ნაწილის გამოყენება შეიძლება სესხის მომსახურებისთვის. კერძოდ, ამჟამად მოქმედი შემოსავლის 1500-ლარიანი ზღვარი ეტაპობრივად გაიზრდება. 2027 წლის 1 თებერვლიდან 25%-იანი PTI-ის მოთხოვნა 2000 ლარამდე შემოსავლის მქონე პირებზე გავრცელდება, ხოლო 2027 წლის 1 სექტემბრიდან ზღვარი 2500 ლარამდე გაიზრდება.
ციტატები სტატიიდან
„წინა პერიოდშიც იყო აღნიშნული გრადაცია, შემდეგ შემსუბუქდა ეს რეგულაცია და დღემდე 1500 ლარამდე შემოსავალზე იყო გამოყენებული 25%-იანი PTI, ანუ ყოველთვიური გადასახდელის შეფარდება მთლიან შემოსავალთან და მომავალი წლის პირველი სექტემბრიდან აღნიშნული ზღვარი გახდება 2500 ლარი. ეროვნული ბანკის მხრიდან აღნიშნულზე იყო ორი კომენტარი გაკეთებული, ერთი ნაწილი არის, რომელიც ეხება საშუალო შემოსავლის ზრდას ქვეყანაში, რომელიც 2100 ლარზე მეტი არის და მეორე არგუმენტაცია, რის გამოც ახდენდა რეაგირებას, ეს არის სამომხმარებლო სესხების ზრდის მაღალი ტემპი. შეამცირებს თუ არა [დაკრედიტებას], ეს უნდა ვნახოთ რაოდენობებთან მიმართებაში. მთლიან პორტფელშიც რომ გადავთვალოთ დღეს, უნდა ავიღოთ უბრალოდ 1500-დან 2500 ლარამდე შემოსავლის მქონე მსესხებლების რაოდენობა, მათი საკრედიტო ტევადობა. რა თქმა უნდა, კონკრეტულ პირებს, ვისაც 1500-დან 2500 ლარამდე აქვს ყოველთვიური შემოსავალი, პრაქტიკულად უნახევრდებათ საკრედიტო ტევადობა. 2018 წელს ჭარბვალიანობასთან მიმართებაში იყო მიღებული ბევრად უფრო მკაცრი გადაწყვეტილება, იმიტომ რომ მთლიანად შეიბოჭა ეს მიმართულება, მაშინაც პირველი ექვსი თვის განმავლობაში გადაწყობის პერიოდი იყო, რადგან შეიცვალა ვადიანობები სესხებზე, მსესხებლებმა არსებული ვალდებულებები დაასტრუქტურირეს და ამ თვალსაზრისით პრაქტიკულად შეგვიძლია ვთქვათ, რომ სესხების გაცემის ტემპზე 6 თვიდან 1 წლის ვადაში აღარ ჰქონდა დიდი ეფექტი. აქ კიდევ პანდემიამაც იმოქმედა, რომ გარკვეული პერიოდი საკმაოდ მნიშვნელოვანი შემცირება იყო სესხების გაცემის ნაწილში და ამიტომ შემიძლია ვთქვა, რომ ამას ძალიან დიდი ეფექტი არ ჰქონდა. კონკრეტული ადამიანებისთვის ამას ძალიან დიდი ეფექტი ექნება. აქედან გამომდინარე, ეროვნულ ბანკთანაც იყო რეკომენდაცია, რომ კონკრეტული ვადით მომხდარიყო ამ ზრდის განხორციელება და ერთბაშად 1500-დან 2500 ლარამდე არ გაზრდილიყო აღნიშნული ზღვარი და ეს გაითვალისწინა და ამ თვალსაზრისით შეგვიძლია ვთქვათ, რომ შევხედავთ უკვე თებერვლიდან პირველი ნაბიჯის შემდეგ, როგორ იმოქმედებს საკრედიტო აქტივობაზე“
„ამისი რისკი არსებობს და 2018 წლიდან სულ ამაზე ვსაუბრობთ, რომ აღნიშნული შეზღუდვები მუდმივად იწვევს კონკრეტული მოთხოვნების სხვა ადგილას გადანაცვლებას. იქნება ეს სალომბარდე, ხელზე სესხება, თუ სხვა მიმართულებით, მაგრამ ამ თვალსაზრისით არაერთხელ გვისაუბრია ჩვენც, ეროვნული ბანკის პოზიციაც ამ თვალსაზრისით არის, რომ ის სისტემურ მაჩვენებლებს უყურებს და სისტემურად 100%-ით ეს ვერ გადაპორტირდება სხვა მიმართულებით. ასევე მნიშვნელოვანია ვახსენოთ, რომ სრულფასოვნად ვერ გადაპორტირდება ეს ვალდებულებები და არც გამქრალა ეს მოთხოვნა. ანუ პირველადად რომ შემოვიდა ჭარბვალიანობის რეგულაცია, მოდერნიზაციასაც განიცდიდა ის, ამის შემდეგ მსესხებლებმა უფრო გადაისტუქტურირეს თავისი ვალდებულებები და ახლიდან გააკეთეს მოთხოვნები. თუ კითხვა ეხება იმას, რომ არის თუ არა ამისი შანსი, რა თქმა უნდა, არის, მაგრამ რამდენად თვლადი იქნება, ესეც მეორე კითხვაა, რომელზეც მე ვერ გაგცემთ პასუხს, იმიტომ რომ თუ რეგულირებად ბაზარზე გადავა, ამას შევხედავთ და დავინახავთ კიდევაც, თუ არარეგულირებად ბაზარზე გადავა, ამას ვერც ვიტყვით სად გადაპორტირდა ეს მოთხოვნა“
მასალა მიღებულია მითითებული წყაროდან. ავტომატური შეგროვება ფაქტების დამოუკიდებელ გადამოწმებას არ ნიშნავს. news.ge-ის მუშაობის პრინციპებს გაეცანი პროექტის შესახებ გვერდზე.